巴西公司自行担任法人的四大核心风险解析
不少跨境卖家选择亲自担任巴西公司管理人,核心目的是规避本地挂名法人卷款、抢店、失联等行业乱象,牢牢掌握公司经营控制权。但多数人存在核心认知偏差:巴西LTDA有限责任公司的保护机制仅适用于股东,管理人不享受有限责任隔离,需承担个人无限连带责任。自主掌控公司的同时,所有税务、经营、司法、身份相关风险都会集中归集到个人身上,具体可分为四大核心
一、税务与个人征信风险(最高发、最易被动中招)。
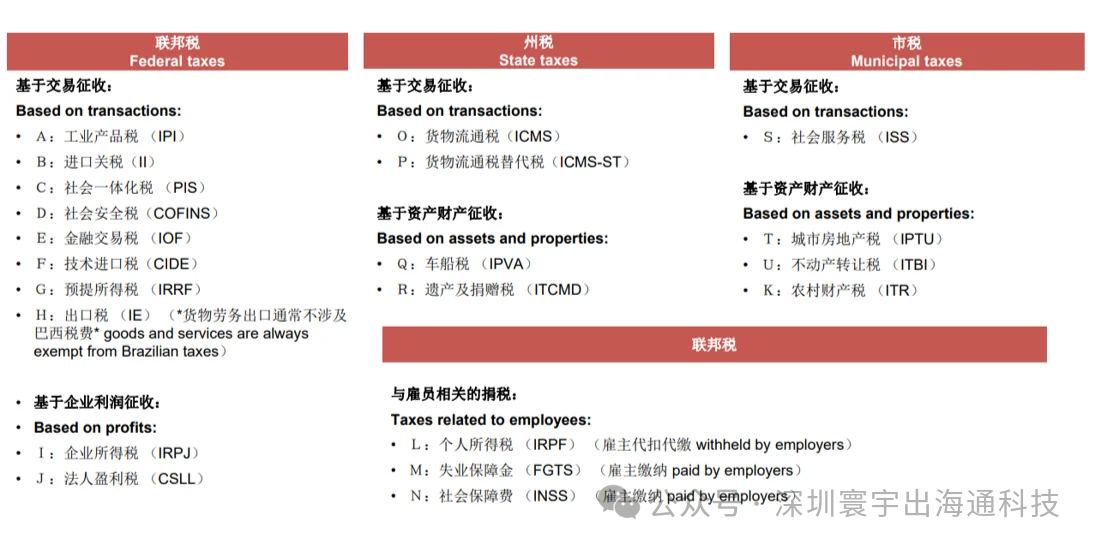
巴西税务追责体系对管理人约束极强,税务局优先追责管理人个人,而非公司主体。企业出现欠税、漏报、错报、逾期申报、税务数据异常等问题,无论是否为本人操作,会计申报失误、进口税费结算不全、货值申报偏差、SPED系统数据异常等常规问题,都会触发个人追责。一旦违规认定成立,管理人个人CPF税号会被标记失信,个人银行账户、名下资产可被冻结查封,持有巴西永居的人员还会被限制出境。公司税号若出现异常或被吊销,管理人会同步纳入官方黑名单,永久丧失担任巴西公司法人的资格,签证续签、个人开户、金融办理等业务都会持续受限,情节严重的发票违规、虚假申报问题,还会触发刑事调查,留存司法不良记录。
二、经营连带责任风险(用工、进出口、商业纠纷穿透个人资产)。
这是跨境卖家最易低估、损失最惨重的风险。用工层面,企业聘用本地员工产生的欠薪、社保断缴、加班费争议、离职补偿纠纷,巴西劳动法院普遍会刺破公司有限责任壁垒,判决管理人个人承担赔付责任,即便公司破产清算,相关用工债务也无法豁免。进出口赛道中,做海外仓、DDP清关、进口贸易的卖家风险更高,货物归类错误、缺少合规认证、低报货值等操作,会引发扣货、高额海关罚款,情节严重会被认定为伪报、走私,升级为刑事案件,公司无力承担的罚金最终由管理人个人兜底。商业纠纷层面,只要存在公私账户混转、资金公私不分的情况,法院会直接判定管理人履职过失,所有合同违约、商业债务均可追溯执行个人全部资产。
三、公司存续与注销遗留风险(长期不可逆隐患)。
巴西企业严禁随意弃置、放任停运。部分卖家经营亏损后直接停摆搁置公司,不办理正规注销手续,属于极高危操作。长期放任CNPJ税号异常、零申报、欠费停滞,管理人会被列入行业永久黑名单,彻底失去后续在巴西经商、任职法人的资质。即便走正规破产流程,司法机关也会全面复盘企业全程经营记录,若查实管理人存在违规决策、经营不规范、管理疏漏等问题,仍需个人承担部分破产债务,无法通过公司破产规避个人责任。
四、个人居留与身份连锁风险。
自主担任巴西公司管理人的创业者,大多依托投资永居身份入驻市场,个人居留资质与公司合规经营状态深度绑定。公司一旦发生重大税务违规、行政处罚、司法诉讼,移民局有权直接撤销个人永居身份。同时,管理人CPF产生的任何不良征信、违规记录,会全方位影响个人在巴西的政务办理、银行开户、签证更新、资产流转等业务,形成长期持续性限制,对企业长期布局、个人深耕巴西市场形成实质性阻碍。
整体来看,自主担任法人的核心逻辑,是用个人无限法律风险换取公司绝对经营控制权。股东仅以出资额承担有限风险,个人资产完全隔离公司债务,而管理人权责不对等、风险极高。因此,自营法人必须坚持合规经营,通过规范税务申报、严格隔离公私资金、合规用工、设置大额资金审批机制、停业正规注销等方式,最大限度降低可控经营风险。